
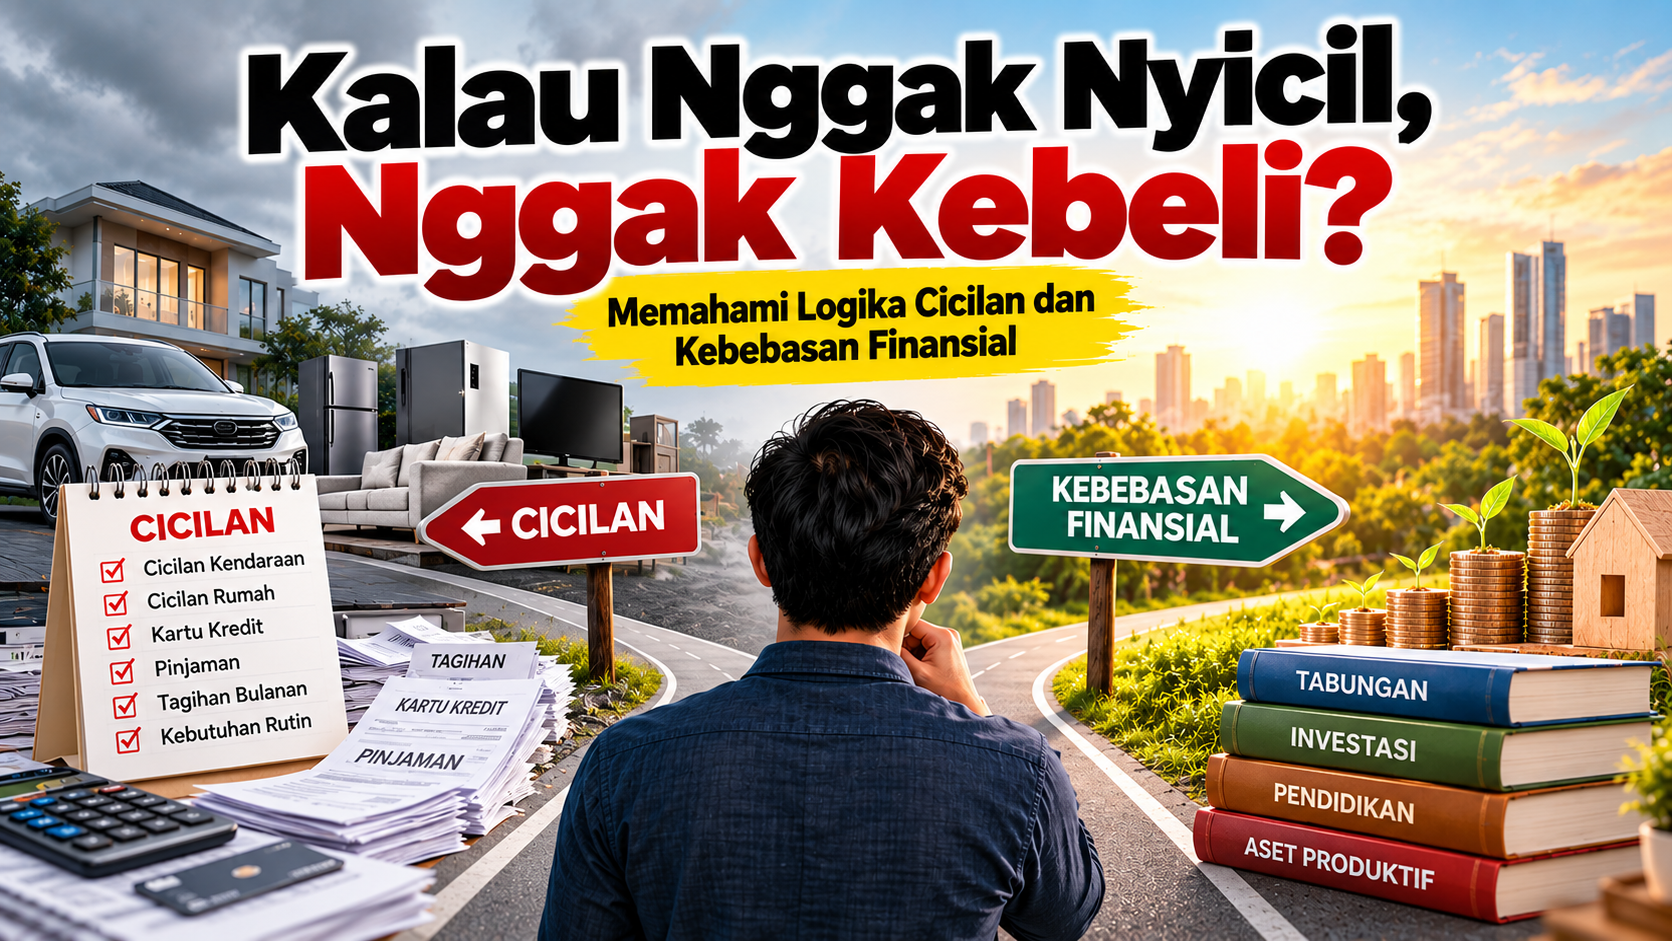
Kalimat “kalau nggak nyicil, nggak kebeli” mungkin terdengar sederhana. Dalam kehidupan sehari-hari, cicilan memang membuat berbagai barang terasa lebih mudah dijangkau karena kita tidak perlu mengeluarkan seluruh uang sekaligus.
Namun, ada hal penting yang sering terlupakan: ketika sebuah barang dibeli dengan cicilan, kita bukan hanya mendapatkan barang tersebut hari ini, tetapi juga mengambil kewajiban pembayaran di masa depan.
Karena itu, memahami hubungan antara cicilan dan kebebasan finansial penting bagi siapa saja yang ingin mengelola keuangan dengan lebih sehat. Bukan berarti semua cicilan harus dihindari, tetapi setiap keputusan pembiayaan sebaiknya dipahami secara menyeluruh.
Kenapa Cicilan Terasa Lebih Ringan?
Salah satu alasan cicilan menarik adalah karena perhatian kita biasanya tertuju pada nominal pembayaran per bulan. Sebuah barang yang harganya puluhan juta rupiah bisa terlihat lebih terjangkau ketika ditawarkan dalam bentuk pembayaran bulanan.
Misalnya, sebuah barang berharga Rp24 juta ditawarkan dengan pembayaran Rp1 juta per bulan. Angka Rp1 juta tentu terlihat jauh lebih ringan daripada Rp24 juta sekaligus.
Padahal, keputusan keuangan yang lebih tepat bukan hanya melihat angka cicilan bulanan. Kita juga perlu mengetahui berapa total uang yang akan dibayarkan sampai cicilan selesai, termasuk bunga dan biaya lain jika ada.
Masalahnya Bukan Sekadar Cicilan
Cicilan tidak otomatis berarti buruk. Dalam kondisi tertentu, pembiayaan dapat membantu seseorang mendapatkan rumah, kendaraan, atau kebutuhan lain yang memang diperlukan.
Yang perlu diperhatikan adalah kemampuan membayar dan tujuan penggunaan uang. Cicilan menjadi lebih berisiko ketika terlalu banyak kewajiban menumpuk sementara penghasilan tidak bertambah secara seimbang.
Setiap bulan, penghasilan yang masuk sudah memiliki banyak tujuan: kebutuhan rumah tangga, tagihan, cicilan, pendidikan, transportasi, tabungan, dan kebutuhan lainnya.
Semakin besar bagian penghasilan yang sudah terikat untuk kewajiban tetap, semakin kecil ruang yang tersisa untuk membangun dana darurat maupun aset produktif.
Jangan Hanya Bertanya “Berapa Cicilannya?”
Sebelum mengambil cicilan, ada beberapa pertanyaan yang lebih penting untuk dijawab.
- Berapa harga tunai barang tersebut?
- Berapa total pembayaran sampai cicilan selesai?
- Berapa lama kewajiban tersebut berlangsung?
- Apakah ada bunga, biaya administrasi, asuransi, atau biaya tambahan?
- Apakah cicilan tersebut masih aman jika penghasilan menurun?
- Apakah barang tersebut benar-benar dibutuhkan?
- Apakah pembayaran cicilan akan mengganggu tabungan dan dana darurat?
Pertanyaan-pertanyaan tersebut membantu kita melihat keputusan secara lebih lengkap, bukan hanya dari angka pembayaran bulanan.
Cicilan dan Kebebasan Finansial
Kebebasan finansial sering dipahami sebagai kondisi ketika seseorang memiliki kemampuan keuangan yang cukup untuk memenuhi kebutuhan hidup tanpa sepenuhnya bergantung pada penghasilan aktif setiap bulan.
Untuk menuju kondisi tersebut, seseorang perlu membangun fondasi keuangan secara bertahap. Salah satunya adalah menjaga agar kewajiban tidak menghabiskan seluruh ruang dalam anggaran bulanan.
Misalnya, ketika penghasilan meningkat, tidak semua tambahan penghasilan harus langsung digunakan untuk meningkatkan gaya hidup. Sebagian dapat dialokasikan untuk dana darurat, tabungan, investasi sesuai profil risiko, pendidikan, peningkatan keterampilan, atau membangun aset produktif.
Dengan pola tersebut, tujuan keuangan tidak hanya berhenti pada mampu membeli sesuatu, tetapi juga berkembang menjadi mampu membangun sesuatu.
Membedakan Kebutuhan dan Keinginan
Salah satu langkah sederhana dalam mengelola cicilan adalah membedakan kebutuhan dengan keinginan.
Kebutuhan adalah sesuatu yang memang diperlukan untuk menjalankan kehidupan atau pekerjaan. Sementara itu, keinginan berkaitan dengan sesuatu yang ingin dimiliki meskipun sebenarnya masih dapat ditunda.
Perbedaan ini penting karena kemampuan mencicil sebuah barang belum tentu berarti kita benar-benar mampu membelinya secara sehat.
Jika sebuah pembelian membuat anggaran bulanan terlalu ketat, keputusan tersebut layak dipertimbangkan kembali.
Hindari Menumpuk Banyak Kewajiban
Satu cicilan mungkin terasa ringan. Tetapi beberapa cicilan yang berjalan bersamaan dapat menghasilkan beban yang jauh lebih besar.
Bayangkan seseorang memiliki cicilan kendaraan, cicilan elektronik, kartu kredit, pinjaman pribadi, dan berbagai pembayaran berlangganan. Masing-masing terlihat kecil jika dilihat sendiri-sendiri. Namun ketika dijumlahkan, semuanya dapat mengambil porsi besar dari penghasilan.
Karena itu, penting membuat daftar seluruh kewajiban bulanan. Dengan begitu, kita bisa melihat kondisi keuangan secara nyata dan mengetahui berapa banyak penghasilan yang sebenarnya masih tersedia.
Mulai Mengubah Cara Pandang terhadap Uang
Ada perbedaan antara bertanya “Apa yang bisa saya beli dengan penghasilan saya?” dan bertanya “Apa yang bisa saya bangun dengan penghasilan saya?”
Pertanyaan pertama berfokus pada konsumsi. Pertanyaan kedua mengajak kita memikirkan masa depan.
Bukan berarti menikmati hasil kerja adalah sesuatu yang salah. Justru menikmati penghasilan juga merupakan bagian dari kehidupan. Namun, akan lebih sehat jika konsumsi berjalan bersama dengan kebiasaan menabung, menyiapkan dana darurat, dan membangun aset sesuai kemampuan.
Langkah Sederhana Mengelola Cicilan
- Catat semua cicilan. Tuliskan nominal, tanggal jatuh tempo, dan sisa kewajibannya.
- Hitung total pengeluaran tetap. Jangan hanya menghitung satu cicilan secara terpisah.
- Bandingkan total biaya. Perhatikan harga tunai, bunga, dan biaya tambahan.
- Siapkan dana darurat. Jangan sampai seluruh penghasilan habis untuk kebutuhan rutin dan cicilan.
- Hindari menambah kewajiban tanpa perhitungan. Pastikan keputusan baru tidak membuat anggaran menjadi terlalu berat.
- Evaluasi tujuan keuangan. Sisihkan sebagian penghasilan untuk tujuan jangka menengah dan panjang.
Kesimpulan
Kalimat “kalau nggak nyicil, nggak kebeli” bisa menjadi pengingat bahwa cara kita membeli sesuatu perlu dipahami, bukan sekadar mengikuti kemampuan membayar cicilan per bulan.
Cicilan dapat menjadi alat pembiayaan, tetapi tetap membawa kewajiban ke masa depan. Karena itu, sebelum mengambil keputusan, pertimbangkan total biaya, jangka waktu, kemampuan membayar, kebutuhan sebenarnya, dan dampaknya terhadap tujuan keuangan.
Pada akhirnya, mengelola keuangan bukan hanya tentang bagaimana kita bisa membeli lebih banyak. Yang tidak kalah penting adalah bagaimana penghasilan hari ini dapat membantu membangun keamanan dan kebebasan finansial di masa depan.
Catatan: Artikel ini bersifat edukasi umum dan bukan nasihat keuangan atau rekomendasi produk pembiayaan tertentu. Setiap keputusan keuangan sebaiknya disesuaikan dengan kondisi dan kemampuan masing-masing.